Luigi Epomiceno
Che sia al latte o extra fondente, svizzero o di Modica, che sia industriale e acquistato in un supermercato o prodotto da raffinati chocolatier belgi, il cioccolato avrà sempre come ingrediente madre il cacao.
Tra poco arriveranno le festività pasquali, è d’uso donare a grandi o piccini il famoso uovo con sorpresa; e debbo dire che l’uovo di cioccolato di sorprese ne ha parecchie.
Il cacao è un prodotto agricolo, e come tale è soggetto a tutte le variabili di prodotti simili: la domanda è influenzata da fattori sociali (tradizioni, geografia, reddito etc) mentre l’offerta dipende in larga misura da fattori meteorologici, metodi di produzione e lavorazione, trasporto.
Indubbiamente anche il numero di bocche da soddisfare ha un suo peso. Quando la mia nonna faceva colazione con pane e pomodoro nel 1950, la popolazione mondiale era di appena 2,5 miliardi. Mio nipote oggi fa colazione con pane e “Nutella” e nel mondo siamo oltre 8 miliardi.
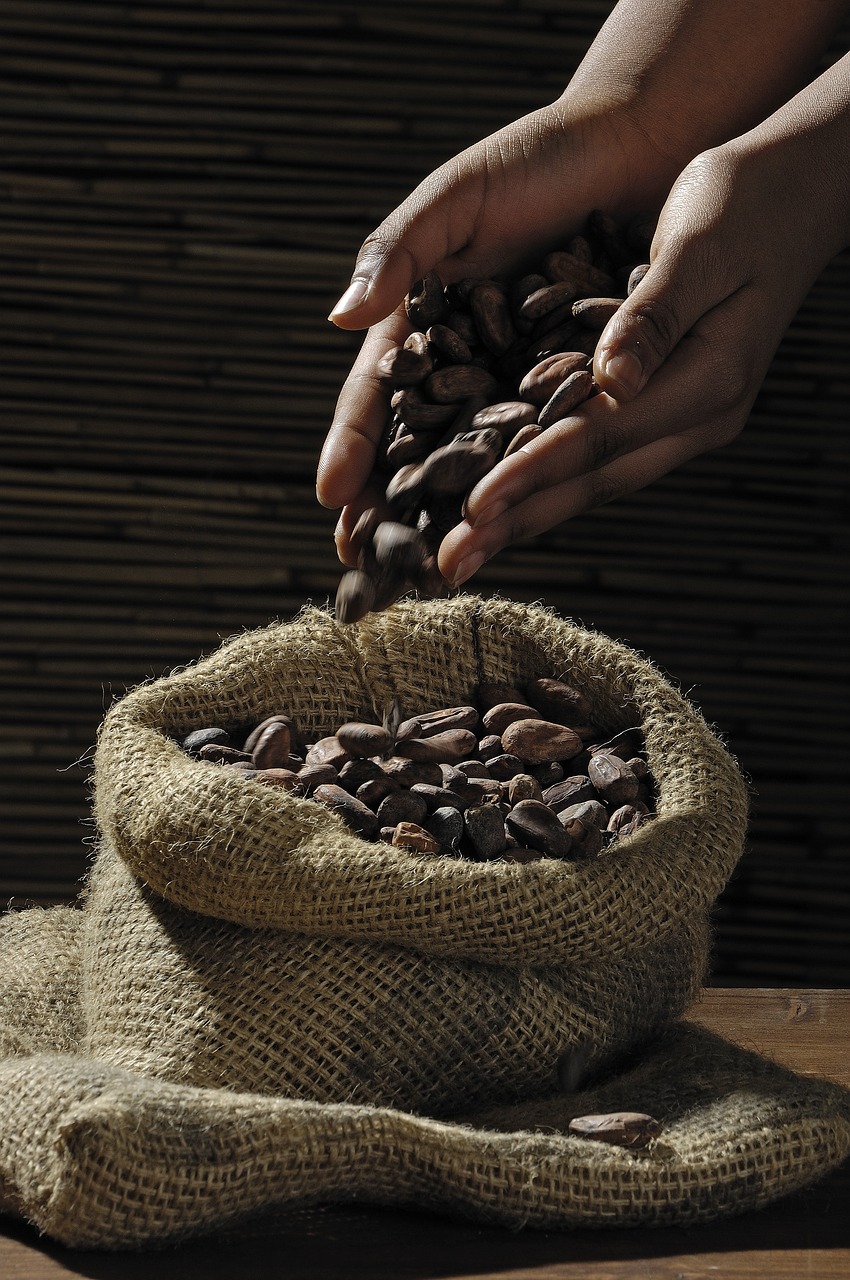
La produzione della tavoletta di cioccolato può essere usata per spiegare, con parole semplici, come gira il mondo di oggi (forse anche di ieri…) dando anche qualche spiegazione a recenti notizie che hanno riempito le pagine dei notiziari a riguardo del “Piano Mattei”. Ciò che di seguito dirò del cioccolato si applica (con i dovuti accorgimenti) anche al caffè o la canna da zucchero.
Questo tipo di prodotto, definito in gergo tecnico “commodity”, è scambiato sui mercati internazionali con dei contratti “a termine”: vale a dire che oggi un grossista acquista il raccolto della prossima stagione negoziando subito il prezzo con il fornitore. Questo accordo sul prezzo è basato sulle informazioni di cui le due parti dispongono al momento: da parte dell’acquirente sulla sua capacità di rivendere l’acquistato; da parte del venditore sulla capacità di procurarsi quanto si è obbligato a fornire a una certa data.
Questa transazione, descritta in modo semplicistico, nasconde una complessità a dir poco disarmante in quanto è contornata da strumenti finanziari, supportati da analisi statistiche e formule econometriche complicatissime, che ne vanno, alla fine, a determinare il prezzo di scambio.
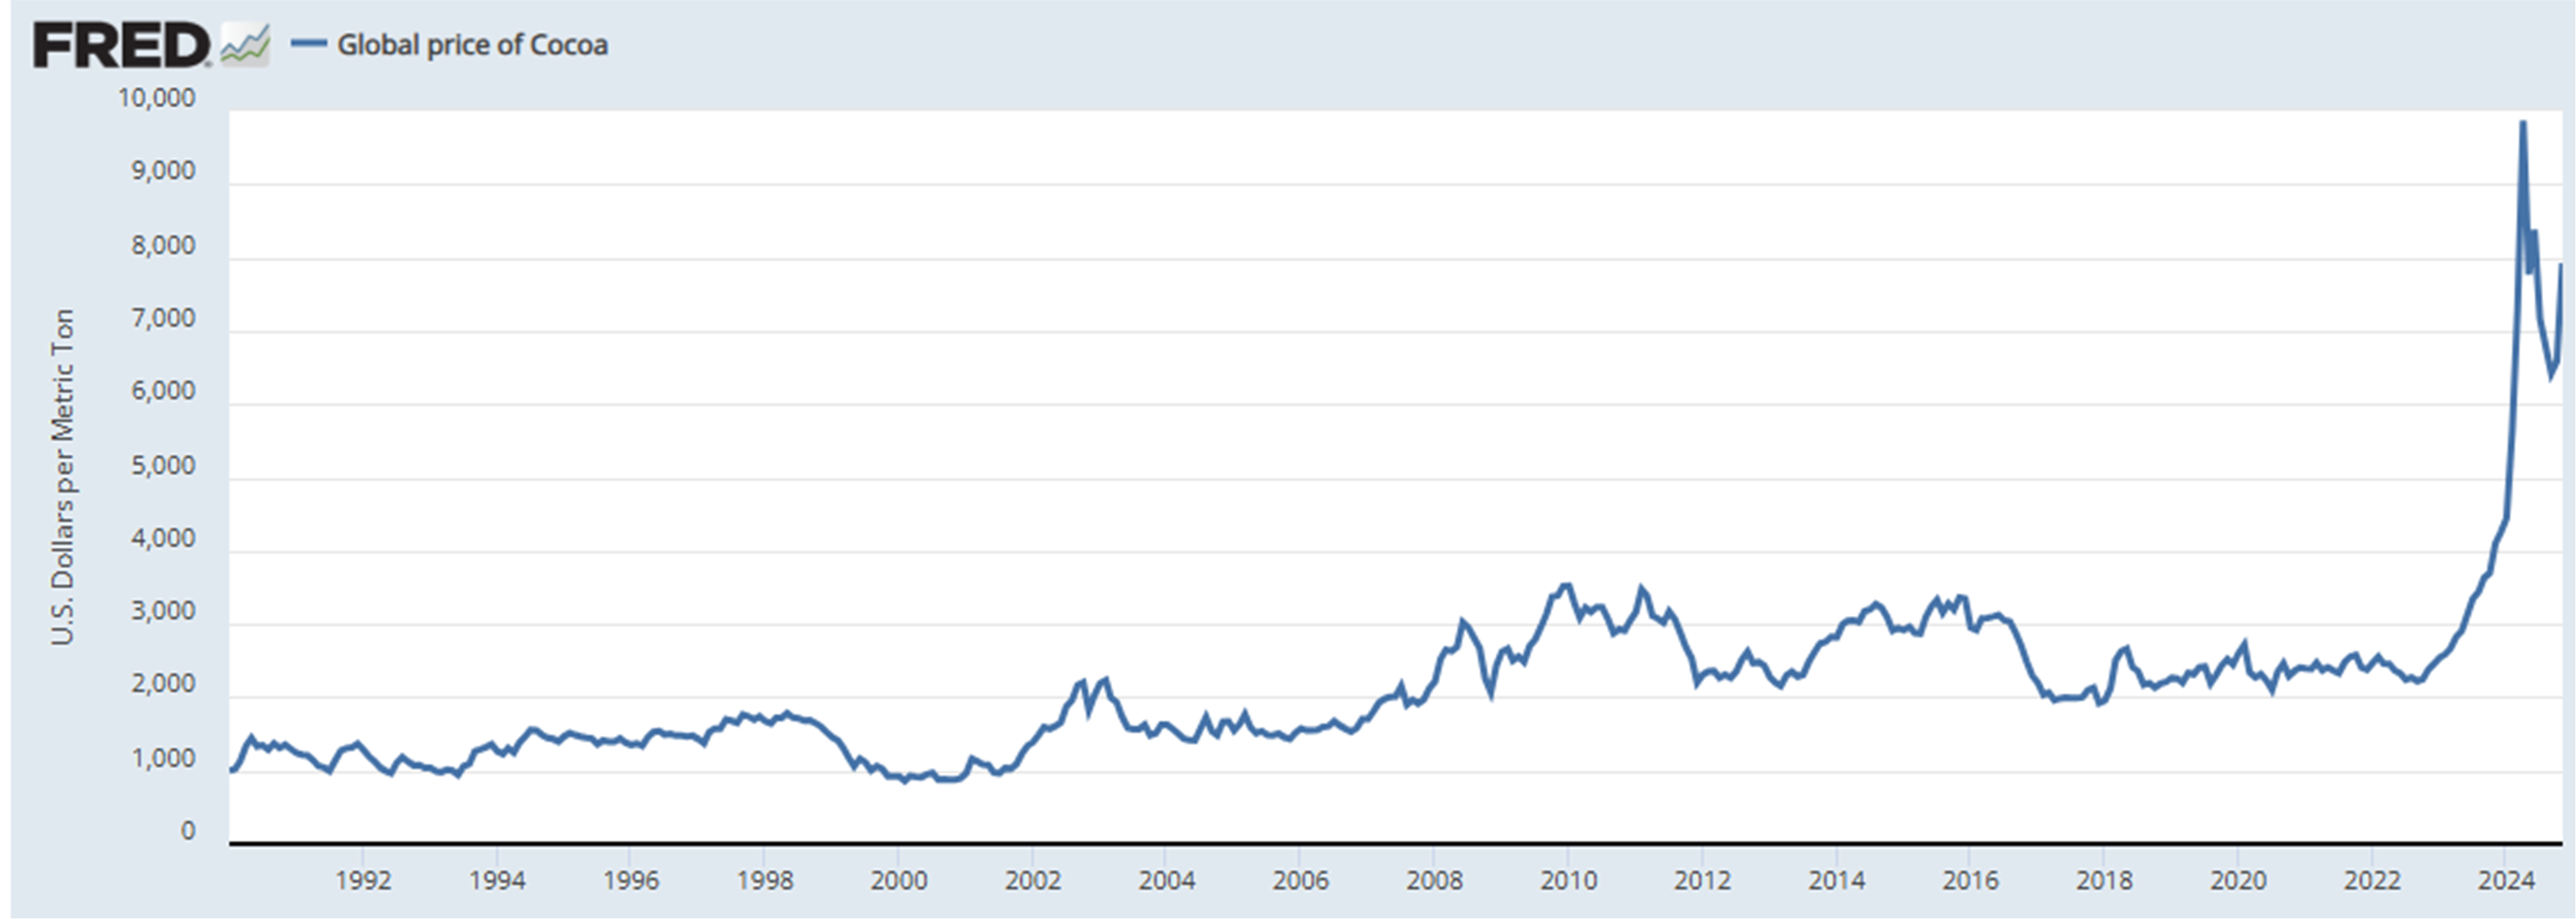
Negli ultimi vent’anni dello scorso secolo, il prezzo per tonnellata di cacao è oscillato tra i 1.100 e 1.800 dollari (USD$); nei primi dieci anni del 2000, l’oscillazione si è ampliata raggiungendo USD$ 3.500 e rimanendo in media attorno a tale cifra fino al 2022. Da allora, i prezzi sono iniziati a salire, arrivando, nel dicembre 2024 a superare USD$ 12.000.
Il cacao proviene da 3 regioni nel mondo: il 75% della produzione mondiale viene dall’Africa Occidentale (principalmente dalla Costa d’Avorio e il Ghana e in misura minore da Cameroon e Nigeria); l’Indonesia produce circa il 12% e la parte rimanente proviene da diversi paesi del Sud America e paesi caraibici.
A differenza del grano, dove l’intervallo semina-raccolto si misura in mesi, il cacao si raccoglie su arbusti che diventano produttivi dopo circa 5 anni e restano produttivi fino a circa 25 anni, dopo di che diventano improduttivi e devono necessariamente essere sostituiti se si vuole continuare una produzione su ampia scala.
Negli anni 1970 fu condotta in diversi paesi africani una vasta campagna di incentivi. La più importante fu di Félix Houphouët-Boigny, presidente della Costa d’Avorio e anche lui coltivatore di cacao, che ha attirato milioni di agricoltori, rendendo oggi la Costa d’Avorio il maggiore produttore mondiale di cacao. La maggiore offerta ha mantenuto i prezzi pressoché stabili negli anni 1980-2005, ma i margini risicati hanno fortemente limitato il ringiovanimento delle piantagioni: il che, insieme a condizioni meteo avverse e al diffondersi di malattie fungine (Black Pod Disease), ha limitato i raccolti e messo in difficoltà i produttori.
Ma ecco la sorpresa.
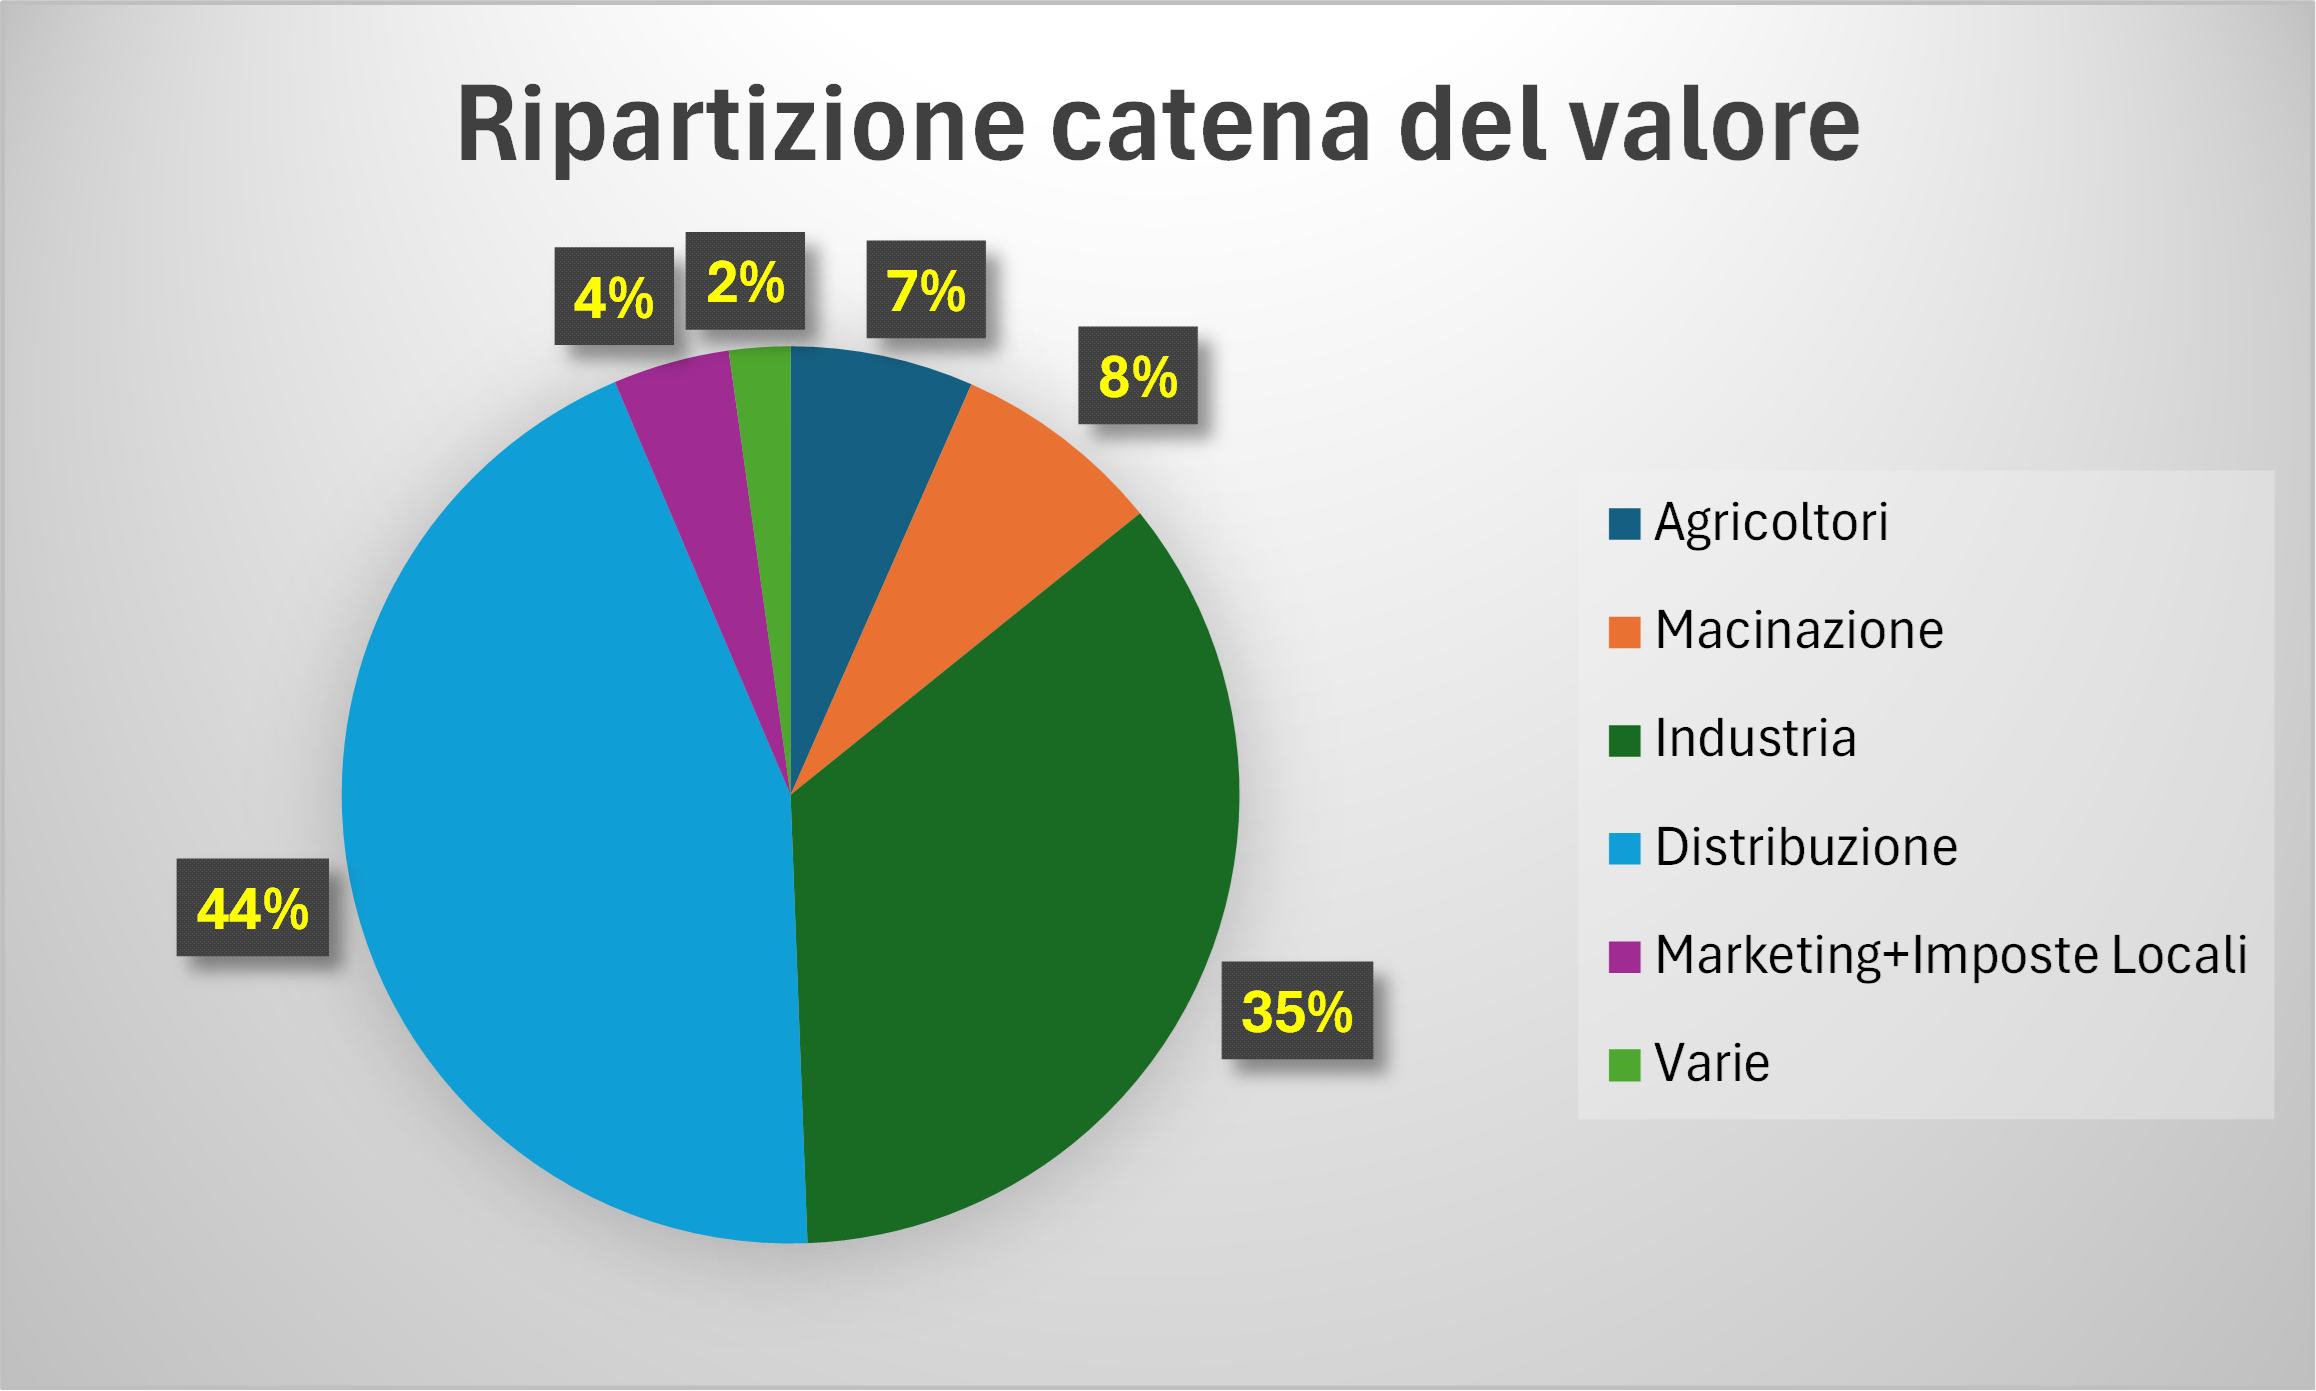
Fatto 100 il prezzo della tavoletta di cioccolata o della praline acquistata, appena il 7% va all’agricoltore, l’8% va alla macinazione (importante fase che dalla granella crea una massa liquida) mentre quasi l’80% è destinato all’industria e alla distribuzione. Considerando che le multinazionali del dolciario sono prevalentemente di nazionalità svizzera, statunitense, italiana o britannica è evidente che la ricchezza del cacao è molto lontana da dove i frutti del cacao (le cosiddette cabosse) vengono coltivati. Uno schema identico per tanti prodotti provenienti da zone tropicali: frutte varie, canna da zucchero, caffè.
E così nel 2021 i governi del Ghana e della Costa d’Avorio incontrano investitori cinesi con lo scopo di farsi finanziare la costruzione di impianti di lavorazione in Africa. Nella Costa d’Avorio viene finanziata la costruzione di impianti e magazzini, da completare per il 2025, per USD$ 388 milioni, mentre USD$ 100 milioni sono destinati per il Ghana.
La strategia africana era palese: rendersi meno dipendenti dall’Occidente, appropriandosi di una parte maggiore delle fasi produttive a più alto valore aggiunto.
La strategia cinese era altrettanto palese: ottenere un canale preferenziale nella fornitura cacao, che oggi pare abbia raggiunto il 40% del totale.
Ma non solo.
Il maggior consumo di cacao è negli USA con circa 800.000 tonnellate annue. Seguono la Germania (347.000 tonnellate) e Francia (228.000 tonnellate). Fanalino di coda delle “Top Ten” è la Cina con 86.000 tonnellate. (fonte: International Cocoa Organization.)
Tuttavia, il consumo mondiale è in continuo calo. Al contrario, in Asia e in Cina soprattutto, il consumo è in costante aumento.
Per questo la strategia cinese va vista con un’ottica diversa.
Se circa l’80% della catena del valore del cacao spetta all’industria e alla distribuzione, e se queste fasi sono prevalentemente in mani non cinesi, è come dire che la Cina trasferisce ricchezza a paesi stranieri. (Notate la similitudine con il recente caso Stellantis/FIAT).
Il binomio Africa-Cina da un lato sostiene la strategia africana di ridurre la dipendenza dall’Occidente, mantenendo più fasi nella lavorazione nel paese di origine, e dall’altro consente ai produttori cinesi di gradualmente inserirsi nella catena del valore e, nel tempo, di sostituirsi alle società che ancora la dominano. Uno schema già seguito in tanti altri settori e di cui si è già parlato su queste pagine.
È questo che ha spinto all’insù il prezzo del cacao negli ultimi due anni.
Non il consumo spasmodico di cioccolato ma la crescente mancanza di prodotto sui mercati: mancanza in parte dovuta a fattori naturali (meteo), in parte perché non viene esportato ma lavorato in loco e in gran parte perché va direttamente in Cina e ai produttori cinesi.
Gli analisti del settore indicano il deficit di offerta di prodotto come ormai strutturale e questo non può che tenere i prezzi elevati. Anzi, è molto probabile che il trend in aumento continui.
La stessa dinamica è alla base dell’aumento dei prezzi anche del caffè, dove a fine 2024 il prezzo dei contratti a termine è raddoppiato rispetto a dicembre 2022.
Si spiegano così le politiche protezionistiche che si vogliono attuare in ogni dove; le conseguenze degli “embargo”; l’incapacità dei paesi a ripagare i debiti; le nazionalizzazioni.
Detto molto semplicemente, fatto 100 il valore finale, ognuno ne vuole una fetta maggiore, costi quel che costi.
Se il prezzo dell’espresso aumenta, ora sappiamo perché.
È bene tenerlo a mente quando il barista ci chiede se sul cappuccino si vuole una spruzzatina di cacao.